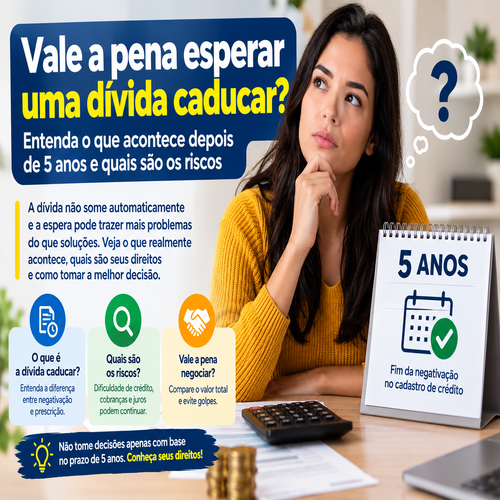
Quando uma dívida fica atrasada por muito tempo, é comum surgir a dúvida: “Será que vale a pena esperar a dívida caducar?”. A resposta depende da situação financeira do consumidor, do tipo de dívida e, principalmente, das consequências de permanecer inadimplente durante esse período.
Um ponto importante é que “caducar” não significa simplesmente que a dívida deixou de existir. No uso popular, a expressão costuma se referir ao fim do prazo para manutenção da negativação ou à prescrição da possibilidade de cobrança. São situações relacionadas, mas não exatamente iguais.
Confira o que acontece com a dívida depois de cinco anos e quais cuidados tomar antes de simplesmente decidir esperar.
O que significa uma dívida “caducar”?
O Código de Defesa do Consumidor determina que informações negativas sobre o consumidor não podem permanecer nos cadastros de proteção ao crédito por período superior a cinco anos. O prazo é contado a partir do vencimento da dívida, conforme entendimento do Superior Tribunal de Justiça (STJ).
Isso significa que uma dívida não pode permanecer indefinidamente como uma negativação no cadastro de inadimplentes.
Porém, isso não significa que toda dívida desapareça automaticamente após cinco anos.
O Banco Central, por exemplo, explica que determinadas informações de dívidas em atraso ficam disponíveis no Sistema de Informações de Crédito (SCR) por cinco anos e que, mesmo depois disso, o valor em aberto pode continuar sendo exigido pelo banco quando aplicável.
Então a dívida deixa de existir depois de cinco anos?
Não necessariamente.
É importante separar duas coisas:
Negativação: é o registro da inadimplência em cadastros de proteção ao crédito. O CDC estabelece limite de cinco anos para informações negativas.
Prescrição: está relacionada ao prazo para exigir judicialmente determinada dívida. O prazo pode variar conforme a natureza do débito.
Em decisão divulgada em 2024, o STJ reafirmou que, uma vez reconhecida a prescrição, a dívida não pode ser cobrada judicialmente nem extrajudicialmente. Ao mesmo tempo, o tribunal destacou que a prescrição não extingue automaticamente o débito, que continua podendo aparecer em plataforma de negociação como a Serasa Limpa Nome.
Por isso, dizer simplesmente que “depois de cinco anos a dívida some” pode levar o consumidor a uma conclusão errada.
Vale a pena esperar a dívida caducar?
Essa decisão depende da situação de cada pessoa.
Esperar pode fazer com que a negativação deixe de aparecer nos cadastros de proteção ao crédito depois do prazo legal. Entretanto, durante o período de inadimplência, o consumidor pode enfrentar dificuldades para obter crédito, financiamentos ou determinadas condições comerciais.
Além disso, instituições financeiras podem utilizar diferentes informações e bases para avaliar o risco de uma operação. O Banco Central explica que instituições podem consultar informações de crédito para avaliar pedidos de empréstimos e financiamentos.
Portanto, não é correto pensar que esperar cinco anos garante automaticamente acesso normal ao crédito.
O que pode acontecer se você decidir não pagar?
1. O nome pode ficar negativado durante o prazo permitido
A negativação não pode permanecer por mais de cinco anos em relação àquela dívida, contados conforme as regras aplicáveis. O STJ estabelece que o prazo para manutenção do registro negativo está ligado ao vencimento da dívida.
2. Você pode ter dificuldade para conseguir crédito
Durante a inadimplência, bancos e empresas podem considerar informações relacionadas ao histórico de crédito na análise de risco.
Isso pode dificultar a aprovação de:
- empréstimos;
- financiamentos;
- cartões;
- compras parceladas;
- determinados serviços contratados a prazo.
3. A dívida pode ser negociada
Mesmo uma dívida prescrita pode aparecer em plataformas destinadas à negociação.
O STJ decidiu que a existência de uma dívida prescrita não obriga a retirada do débito da plataforma Serasa Limpa Nome, justamente porque esse ambiente de negociação não se confunde com o cadastro de inadimplentes.
4. O prazo de prescrição não é necessariamente igual para todas as dívidas
Esse é um dos principais motivos para não assumir que toda dívida prescreve em cinco anos.
O prazo depende da natureza da obrigação e das regras jurídicas aplicáveis ao caso. O próprio STJ, por exemplo, já reconheceu prazo de cinco anos para determinada cobrança relacionada a cédula de crédito bancário, mas isso não significa que esse prazo seja universal para todos os tipos de dívida.
E se o credor continuar cobrando depois de cinco anos?
É preciso diferenciar uma simples tentativa de negociação de uma cobrança que contrarie as regras aplicáveis à dívida prescrita.
O STJ decidiu que, uma vez reconhecida a prescrição, não é possível realizar cobrança judicial ou extrajudicial da dívida.
Por isso, se você recebeu uma cobrança antiga, não é recomendável simplesmente ignorá-la nem pagar imediatamente.
Primeiro, verifique:
- quando a dívida venceu;
- qual é o tipo de dívida;
- quem é o credor atual;
- se houve ação judicial;
- se existe acordo anterior;
- se houve algum pagamento ou renegociação;
- qual é o prazo prescricional aplicável.
Em situações mais complexas, pode ser necessário buscar orientação de um profissional especializado em direito do consumidor.
Negociar uma dívida antiga pode valer a pena?
Em muitos casos, uma negociação pode ser uma alternativa para quem precisa reorganizar a vida financeira.
Antes de aceitar uma proposta, confira o valor total que será pago, e não apenas o desconto anunciado.
Uma oferta que reduz bastante a parcela mensal, por exemplo, pode resultar em um custo total elevado dependendo dos juros e do prazo.
Faça as contas de:
valor da entrada + número de parcelas × valor de cada parcela = custo total do acordo.
Também confirme se a proposta realmente pertence ao credor ou a uma empresa autorizada a negociar aquela dívida.
Cuidado com golpes
Dívidas antigas são frequentemente utilizadas como argumento por golpistas que prometem “limpar o nome imediatamente”, “cancelar a dívida” ou liberar grandes descontos mediante pagamento antecipado.
Antes de pagar:
- procure o credor pelos canais oficiais;
- confira os dados do beneficiário antes de fazer Pix;
- não forneça senha bancária;
- não envie códigos recebidos por SMS;
- desconfie de links enviados por desconhecidos;
- peça os documentos da negociação;
- confira o valor total do acordo.
O Código de Defesa do Consumidor também estabelece que o consumidor inadimplente não pode ser submetido a constrangimento ou ameaça durante a cobrança.
Afinal, é melhor pagar ou esperar?
Não existe uma resposta única para todos os consumidores.
Quem está pensando em esperar precisa considerar o custo de permanecer inadimplente, as necessidades de crédito e financiamento, a situação específica da dívida e as possibilidades atuais de negociação.
Por outro lado, quem tem condições de negociar pode avaliar propostas de desconto e parcelamento e comparar o custo do acordo com as consequências de continuar inadimplente.
O mais importante é não tomar a decisão apenas com base na ideia de que “cinco anos fazem a dívida desaparecer”. Essa afirmação é simplificada demais e pode não corresponder à situação jurídica de determinado débito.
FAQ — Dúvidas sobre dívida caducada
Depois de cinco anos meu nome fica automaticamente limpo?
A negativação referente àquela dívida não pode permanecer nos cadastros de proteção ao crédito além do prazo legal de cinco anos, observadas as regras de contagem aplicáveis.
A dívida desaparece depois de cinco anos?
Não necessariamente. O fim do prazo de negativação e a prescrição da cobrança são conceitos diferentes.
Posso conseguir empréstimo depois que a dívida caducar?
Não existe garantia. A instituição financeira pode realizar sua própria análise de crédito e utilizar diferentes informações para avaliar uma solicitação.
Uma dívida prescrita pode aparecer no Serasa Limpa Nome?
Segundo decisão do STJ, pode haver inclusão em plataforma de negociação como a Serasa Limpa Nome, que não se confunde com o cadastro de inadimplentes.
Toda dívida prescreve em cinco anos?
Não. O prazo depende da natureza da dívida e das regras aplicáveis ao caso.
Vale a pena esperar?
A decisão depende da situação financeira e jurídica do consumidor. Antes de simplesmente esperar, é importante verificar o tipo da dívida, a data de vencimento, eventual processo judicial e as condições de negociação disponíveis.
Posso negociar uma dívida antiga mesmo depois da prescrição?
A existência de uma plataforma de negociação para uma dívida prescrita não significa que ela possa ser cobrada judicial ou extrajudicialmente. O STJ reconhece que a dívida prescrita pode permanecer disponível para negociação voluntária.
Conclusão
Esperar uma dívida “caducar” não é a mesma coisa que quitar a dívida. O prazo de cinco anos é especialmente importante para a permanência de informações negativas nos cadastros de proteção ao crédito, mas não deve ser confundido automaticamente com o desaparecimento do débito.
Antes de decidir entre pagar, negociar ou aguardar, o consumidor deve analisar a situação específica da dívida e verificar se existe uma proposta de renegociação que caiba no orçamento.
Informação financeira pode evitar decisões caras: antes de assinar um acordo ou fazer qualquer pagamento, confira as condições e confirme a identidade do credor.