Quer comprar um carro, uma casa ou até investir na expansão do seu negócio, mas não quer assumir os altos custos de um financiamento? A carta de crédito de um consórcio pode ser uma alternativa que merece ser analisada.
Nos últimos anos, o consórcio ganhou espaço entre brasileiros que buscam uma forma de planejar uma compra de maior valor e organizar o orçamento. Mas será que a carta de crédito é realmente uma das melhores alternativas do momento?
A resposta depende do objetivo, do prazo e da situação financeira de cada pessoa.
O que é uma carta de crédito?
A carta de crédito é o valor que o participante recebe quando é contemplado em um consórcio. Ela pode ser utilizada, de acordo com as regras do grupo, para adquirir o bem ou serviço previsto no contrato.
Existem consórcios para diferentes finalidades, como:
- 🚗 Compra de carros e outros veículos;
- 🏠 Compra de imóveis;
- 🏗️ Construção ou reforma;
- 🏍️ Motocicletas;
- 📦 Outros bens e serviços, conforme o contrato.
Um dos principais atrativos é que o consórcio não funciona da mesma maneira que um financiamento tradicional. Em vez de juros de financiamento, existem custos próprios do consórcio, como taxa de administração e, dependendo do contrato, outros encargos.
Por que tanta gente está olhando para o consórcio?
A possibilidade de adquirir uma carta de crédito de valor elevado por meio de parcelas planejadas é um dos fatores que despertam o interesse dos consumidores.
Imagine, por exemplo, uma pessoa que deseja comprar um imóvel de R$ 300 mil, mas não tem o valor disponível para fazer a aquisição à vista.
Em determinadas situações, um consórcio pode permitir que ela participe de um grupo com uma carta de crédito compatível com seu objetivo e faça pagamentos mensais conforme as condições estabelecidas no contrato.
Mas existe um detalhe fundamental: a contemplação não é necessariamente imediata.
Dá para receber a carta de crédito rapidamente?
Sim, é possível ser contemplado por meio de sorteio ou lance, dependendo das regras do grupo.
Porém, não existe garantia de que uma pessoa será contemplada logo nos primeiros meses.
Essa é uma das principais diferenças entre consórcio e financiamento.
Quem precisa do veículo ou imóvel imediatamente pode considerar outras alternativas. Já quem consegue planejar a compra e esperar a contemplação pode encontrar no consórcio uma possibilidade interessante.
E o lance? É possível antecipar a contemplação?
Em muitos grupos, o participante pode oferecer um lance para tentar antecipar sua contemplação.
Funciona de forma semelhante a uma antecipação de parcelas, seguindo as regras estabelecidas pela administradora.
Quanto maior a concorrência do grupo e os valores ofertados pelos participantes, mais importante se torna analisar cuidadosamente as condições antes de entrar.
Não existe fórmula garantida para ser contemplado por lance.
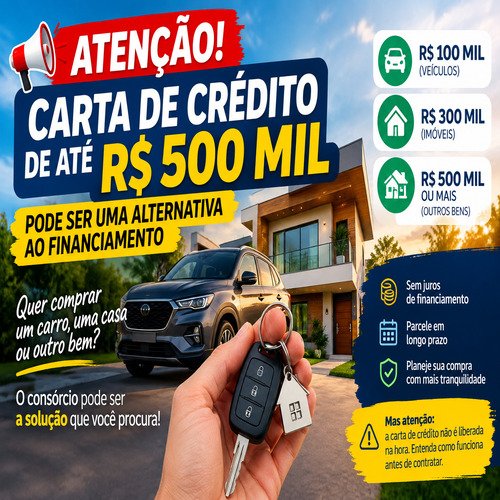
Carta de crédito de R$ 100 mil, R$ 300 mil ou R$ 500 mil
Uma das vantagens do consórcio é a possibilidade de escolher uma carta de crédito de acordo com o objetivo financeiro.
Por exemplo:
Carta de R$ 100 mil: pode ser considerada para determinados veículos, reformas ou outros objetivos previstos no contrato.
Carta de R$ 300 mil: pode atender consumidores interessados em imóveis ou veículos de maior valor.
Carta de R$ 500 mil ou mais: pode ser utilizada para objetivos imobiliários de maior porte, conforme as regras do grupo.
Os valores das parcelas, entretanto, variam de acordo com o prazo, valor da carta, taxa de administração, fundo de reserva, seguros e demais condições contratuais.
Afinal, consórcio é investimento?
Tecnicamente, não.
Essa é uma diferença importante.
Uma carta de crédito de consórcio está relacionada principalmente à aquisição planejada de um bem ou serviço, enquanto investimentos financeiros têm como objetivo aplicar recursos buscando determinado retorno.
Por isso, antes de considerar o consórcio como “investimento”, é importante entender exatamente o que está sendo contratado.
O consórcio pode fazer sentido para quem deseja planejar uma compra de médio ou longo prazo, mas não deve ser tratado como uma aplicação que necessariamente vai gerar rentabilidade.
Vale a pena entrar em um consórcio?
Pode valer a pena para quem:
- consegue esperar pela contemplação;
- possui renda compatível com as parcelas;
- deseja planejar uma compra de maior valor;
- quer comparar alternativas ao financiamento;
- entende as taxas e regras do contrato;
- possui disciplina financeira para manter os pagamentos.
Por outro lado, pode não ser a melhor opção para quem precisa do bem imediatamente ou não possui margem financeira para manter as parcelas durante o período contratado.
Antes de contratar, faça esta conta
Não olhe apenas para o valor da parcela anunciada.
Compare o custo total do plano, incluindo taxa de administração, fundo de reserva, seguros, reajustes e demais encargos previstos.
Também é importante verificar se a administradora é autorizada pelo Banco Central e ler atentamente o contrato antes de assinar.
Conclusão
A carta de crédito de consórcio pode ser uma alternativa interessante para quem busca planejamento financeiro e não tem pressa para adquirir um bem.
Entretanto, chamar o consórcio de “o melhor investimento do momento” seria exagero. O que pode ser uma excelente escolha para uma pessoa pode não fazer sentido para outra.
Antes de entrar, compare as condições, calcule o custo total e veja se o prazo de contemplação combina com o seu objetivo.
E lembre-se: não existe promessa de contemplação imediata nem de rentabilidade garantida